Счетоводство за транспортни фирми, които извършват международни превози, се различава от обичайното счетоводно обслужване по три неща. Същото важи и за логистични фирми, които организират такива превози. Първо, данъчното третиране на превозите зависи от това кой е клиентът и къде е установен. Второ, разходите се правят в много държави и генерират голям обем документи. Трето, ДДС, платен в чужбина, не се приспада в българската декларация, а се възстановява по отделна процедура. Фирма, която не управлява тези три области, губи пари и поема данъчен риск.
Счетоводство за транспортни фирми: какво е различно
ДДС при международните превози
При услуга по превоз на товари към друга фирма (B2B) основното правило е, че мястото на изпълнение е там, където е установен получателят. Това води до резултати, които често изненадват собствениците:
| Ситуация | Как се фактурира |
| Клиент – фирма от друга държава от ЕС | Без български ДДС, обратно начисляване от получателя, деклариране във VIES |
| Клиент – българска фирма, превозът е изцяло в Германия | С 20% български ДДС, защото получателят е установен в България |
| Превоз, свързан с износ или внос от трета държава | Възможна нулева ставка, но само при наличие на изискуемите документи – лиценз за международен превоз и транспортни документи |
| Клиент – физическо лице, превоз между две държави от ЕС | Мястото на изпълнение е там, където започва превозът |
Грешката в една от тези хипотези се повтаря във всяка фактура към същия клиент. Затова при счетоводство на международен транспорт е важно правилото да се определи веднъж, правилно, и да се прилага последователно.
Разходи за транспортните фирми – в много държави и валути
Картите за гориво и пътни такси генерират фактури за всяка държава поотделно, с местни ставки на ДДС. Има и разходи без ДДС: германската пътна такса за камиони LKW-Maut например не съдържа данък. След въвеждането на еврото в България голяма част от разплащанията са в евро, но превозвачите продължават да получават документи в злоти, леи, форинти и крони. Всяка от тях изисква коректно отчитане на курсовите разлики.
Една подробност често се пропуска: ако чуждестранен агент или картов оператор възстановява ДДС срещу комисиона, неговата услуга има място на изпълнение в България. Транспортната фирма трябва сама да начисли ДДС върху комисионата.
Шофьорите и Пакет „Мобилност“
Командировъчните, равното заплащане при командироване в приемащата държава и данните от тахографите трябва да съвпадат с ведомостите. От 1 юли 2026 г. правилата за време на управление и почивка и за командироване се прилагат и за леките търговски превозни средства над 2,5 тона в трансграничните превози по Регламент (ЕС) 2020/1054 . Това разширява кръга на засегнатите транспортни фирми.
Лизинги и разходи по камион
Камионите и ремаркетата често са на лизинг, а продажбата на стари превозни средства има свое данъчно третиране. Още по-важно е разходите да се разпределят по превозни средства. Без тази аналитичност собственикът вижда общия резултат, но не и кой камион носи печалба.
Документите: невидимият проблем на международните превозвачи
Илюстративен пример: фирма с пет камиона, които работят основно в Германия, Франция и Италия. Всеки месец всеки камион генерира фактури за гориво и пътни такси от няколко държави, ЧМР товарителници, заповеди за командировка, отчети на шофьорите, фактури за сервиз и гуми, а понякога и фишове за глоби. Общо фирмата може да получава няколкостотин документа месечно.
Проблемите идват от три посоки:
- Закъснения. Обобщените фактури от картите за гориво и документите от чуждестранните сервизи често пристигат седмици след края на месеца.
- Липсващи документи. Касова бележка, загубена в кабината, е разход без документ, а ДДС по нея не може да бъде възстановен.
- Неправилни реквизити. Фактура, издадена на името на шофьора или на чуждестранния спедитор, а не на фирмата, създава проблем и при осчетоводяването, и при възстановяването на ДДС.
Последиците са закъснели справки, изгубен данъчен кредит и решения, вземани без актуална информация. Собственикът научава, че месецът е бил на загуба, когато вече е минал още един.
Дигитално счетоводство като решение за транспортните фирми
Фактура за гориво от Германия, пътна такса от Франция, ЧМР от Италия – и всичко това остава при шофьора до края на месеца. Познато ли ви е? Управителят на транспортна фирма рядко е в офиса, затова документите трябва да следват неговия ритъм, а не обратното. Точно тук дигиталното счетоводство променя правилата.
Дигиталният документооборот работи така: шофьорът или офисът снима или сканира всеки документ и го изпраща веднага, а не седмици по-късно. Електронните фактури от доставчиците и издателите на карти за гориво постъпват директно. Документите се организират по превозни средства и държави, а липсващите се проследяват своевременно.
Ползите за фирмата са конкретни:
- осчетоводяването върви през целия месец, а не се натрупва в последните дни;
- липсващите документи се откриват, докато още могат да бъдат изискани;
- справките са навреме и показват разходите по камион;
- исканията за възстановяване на ДДС се подготвят от вече подредени данни;
- данните са по-добре подготвени за бъдещото задължение за SAF-T.
Точно тук дигиталното счетоводство променя правилата.
Месечният счетоводен цикъл на транспортната фирма
В SV Smart Consulting организираме дигиталното счетоводство за транспортни фирми точно около този цикъл, за да имат собствениците навременна информация, без да идват в офиса. Вижте нашите услуги, с които поемаме счетоводството, заплатите и възстановяването на ДДС, а вие се фокусирате върху превозите.
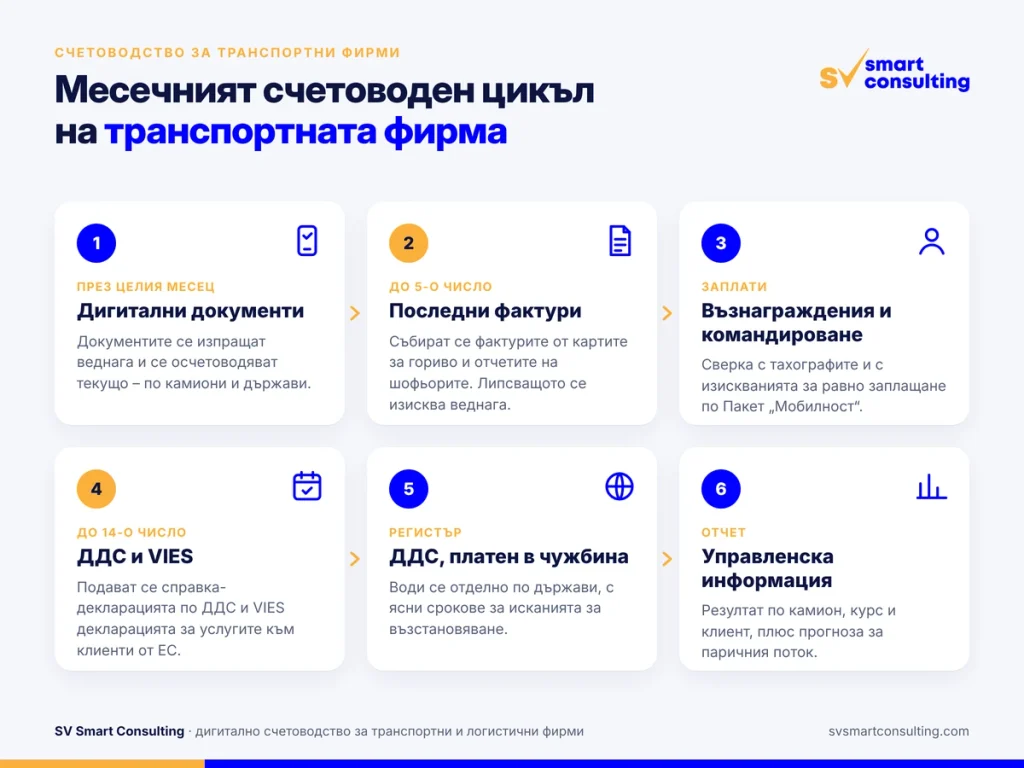
Добрата организация превръща хаоса от документи в предвидим месечен цикъл. Ето как изглежда той при транспортна фирма с дигитално счетоводство:
- През целия месец: документите се изпращат дигитално и се осчетоводяват текущо, по камиони и държави.
- До 5-о число на следващия месец: събират се последните фактури от картите за гориво и чуждестранните доставчици, а шофьорите предават отчетите си. Липсващите документи се изискват веднага.
- Заплати и командироване: изчисляват се възнагражденията и командировъчните, като данните се сверяват с тахографите и с изискванията за равно заплащане.
- До 14-о число: подава се справка-декларацията по ДДС, заедно с VIES декларацията за услугите към клиенти от ЕС.
- Регистър на чуждестранния ДДС: платеният в чужбина ДДС се води отделно по държави, с ясни срокове за подаване на исканията.
- Управленски отчет: собственикът получава резултата по камион, курс и клиент, както и прогноза за паричния поток.
ДДС, платен в чужбина: парите, които транспортните фирми губят най-лесно
ДДС за гориво и други разходи в държави от ЕС не намалява ДДС, който фирмата дължи в България. Той се отчита отделно, като вземане по държави, и се възстановява чрез искане, подадено електронно през НАП по реда на Директива 2008/9/ЕО. Крайният срок е 30 септември на годината, следваща годината на разхода. А ако искането не бъде подадено или бъде отказано, сумата остава разход на фирмата.
Колко е заложено? Илюстративно изчисление: камион изминава 120 000 км годишно при разход 30 л на 100 км, или 36 000 л. Ако половината се заредят в Германия при цена около €1,60 за литър с 19% ДДС, платеният ДДС е около €4600 на камион. За пет камиона това са около €23 000 годишно. Кои разходи са допустими, как се попълва искането и кои са най-честите причини за отказ, разглеждаме подробно в нашето ръководство Възстановяване на ДДС от чужбина за транспортни фирми: гориво, пътни такси и срокове.
Себестойност на километър: как транспортните фирми да изчислят печалбата от всеки камион
Доброто счетоводство за транспортни фирми трябва да отговаря не само на въпроса „какво дължим на НАП?“, а и на въпроса „къде печелим и къде губим?“.
Себестойността на километър се изчислява, като всички годишни разходи на камиона се разделят на изминатите километри. Илюстративен пример за един камион:
| Разход | Годишно |
| Гориво (36 000 л по €1,35 без ДДС) | €48 600 |
| Пълна цена на шофьора | €30 000 |
| Лизинг | €18 000 |
| Пътни такси | €15 000 |
| Поддръжка и гуми | €8 000 |
| Застраховки | €6 000 |
| Дял от общите разходи | €5 000 |
| Общо | €130 600 |
При 120 000 км себестойността е около €1,09 на километър. Ако обаче 15% от пробега е празен, разходът на платен километър е около €1,28. Курс, договорен на €1,20 на километър, изглежда печеливш, но всъщност е на загуба.
Затова справките на транспортните фирми трябва да показват приходите и разходите по камион, по курс и по клиент. Към тях се добавя и планирането на паричния поток: когато клиентите плащат след 60 или 90 дни, фирма с пълен график и счетоводна печалба може да остане без пари за гориво и заплати.
Седем признака, че счетоводството ви не е пригодено за международен транспорт
- Не знаете себестойността на километър. Рискът е да приемате курсове под себестойност. Решението е годишна калкулация по камион.
- Не виждате разходите по конкретен камион. Губещото превозно средство остава скрито в общия резултат. Нужна е аналитичност по превозни средства.
- Фактурите от чужбина се обработват със закъснение. Справките губят смисъл, а данъчният кредит се забавя. Решението е дигитален поток на документите.
- Никой не следи системно ДДС за възстановяване. Парите остават в чуждата държава. Нужен е регистър по държави и срокове.
- Нямате прогноза за паричния поток. Недостигът идва изненадващо. Решението е месечен план поне три месеца напред.
- Документите не са организирани по държави и камиони. Всяка проверка отнема дни. Нужна е ясна структура на архива.
- Справките не ви помагат да решавате. Счетоводството изпълнява само законовите задължения. Нужни са управленски отчети.
Проверете своята фирма за две минути. Изтеглете безплатния ни чеклист и вижте къде губите пари или поемате данъчен риск.
Как SV Smart Consulting работи с транспортни и логистични фирми
SV Smart Consulting обслужва над 220 клиенти с екип от 32 специалисти – счетоводители, финансисти, юристи и ТРЗ експерти. За транспортните и логистичните фирми това означава, че въпросите за ДДС, заплати и командироване, договори и паричен поток се решават от един екип. Със същия подход работим и в счетоводство за логистични фирми и спедитори.
Работата ни по счетоводство за транспортни фирми започва с безплатна първа консултация и анализ на текущото състояние на счетоводството и документооборота. Когато транспортна фирма реши да работи с нас, поемаме организацията по прехвърлянето от предишния счетоводител, без да прекъсваме работата ѝ. Всеки клиент има отговорен счетоводител, който познава бизнеса му. Документите се обменят дигитално, така че не е необходимо собственикът да идва в офиса.
Нашето счетоводство за транспортни фирми включва и подготовка и подаване на искания за възстановяване на ДДС от чужбина, както и проследяване на отговорите от чуждестранните администрации. Вижте всички наши услуги.
Често задавани въпроси
Какви са особеностите на счетоводството за транспортни фирми?
Счетоводство за транспортни фирми се отличава с данъчното третиране на международните превози, големия обем документи от много държави, разходите в различни валути, командироването на шофьори и ДДС, платен в чужбина.
Начислява ли се ДДС на транспортна услуга за клиент от друга държава от ЕС?
Когато клиентът е фирма, установена в друга държава от ЕС, по правило не се начислява български ДДС. Получателят начислява данъка, а доставката се декларира във VIES.
Как се отчита в счетоводството ДДС, платен в чужбина?
Той не се включва в българската ДДС декларация. Отчита се отделно, като вземане по държави, до възстановяването му. Ако не бъде възстановен, става разход на фирмата.
Какви документи трябва да пази международният превозвач?
Фактури на името на фирмата, ЧМР товарителници, заповеди за командировка, отчети на шофьорите, данни от тахографите, лизингови договори и документите по исканията за възстановяване на ДДС.
Как се изчислява себестойността на километър?
Всички годишни разходи на камиона – гориво, шофьор, лизинг, пътни такси, поддръжка, застраховки и дял от общите разходи – се разделят на изминатите километри. За реалистична цена на курса се използват само платените километри.
Защо счетоводителят трябва да познава международния транспорт?
При счетоводство за транспортни фирми грешка в мястото на изпълнение, пропуснат срок за възстановяване на ДДС или неправилно отчетено командироване водят до преки финансови загуби и санкции.
Безплатна счетоводна консултация за вашата транспортна фирма
Ако не сте сигурни дали фактурирате превозите правилно, колко можете да получите чрез възстановяване на ДДС от чужбина или кой камион ви носи печалба, заявете безплатна консултация. Ще прегледаме документооборота, данъчното третиране и разходите ви и ще ви кажем конкретно какво може да се подобри – така, както правим за всички транспортни фирми, с които работим.
Заявете безплатна консултация чрез нашите контакти.